Deux personnes qui reçoivent des capitaux issus du même contrat ne paient pas forcément le même montant d’impôt. La fiscalité dépend de la somme attribuée à chacune, de l’âge de l’assuré lors des versements et des éventuelles exonérations. En France, une distinction est essentielle : les 152 500 € d’abattement applicables à certains capitaux se calculent par bénéficiaire, tandis que les 30 500 € prévus pour les primes versées après 70 ans constituent un abattement commun. Voici comment déterminer la part taxable de chacun, puis les prélèvements susceptibles de réduire le capital transmis.
Commencer par répartir le capital entre les bénéficiaires
La première opération consiste à lire la clause bénéficiaire. Le capital n’est pas nécessairement partagé à parts égales : la rédaction de la clause bénéficiaire peut prévoir des pourcentages différents, par exemple 60 % pour une personne et 40 % pour une autre.
Prenons un contrat fictif de 300 000 €. Si le bénéficiaire A reçoit 60 %, sa part atteint 180 000 €. Le bénéficiaire B, désigné pour les 40 % restants, reçoit 120 000 €. Ces montants constituent leur capital brut attribué, avant les prélèvements éventuellement dus au décès.
Il faut ensuite identifier les sommes qui composent ce capital. Les versements initiaux et les produits générés par les placements ne sont pas toujours traités de la même manière. Goodvest explique notamment les différences de rendement entre fonds en euros et unités de compte, ce qui aide à distinguer la performance financière du traitement fiscal. Pour déterminer les sommes réellement imposables au décès, il faut aussi vérifier la fiscalité des primes versées après 70 ans en séparant les versements concernés des produits qu’ils ont générés.
Avant ou après 70 ans : deux calculs fiscaux différents
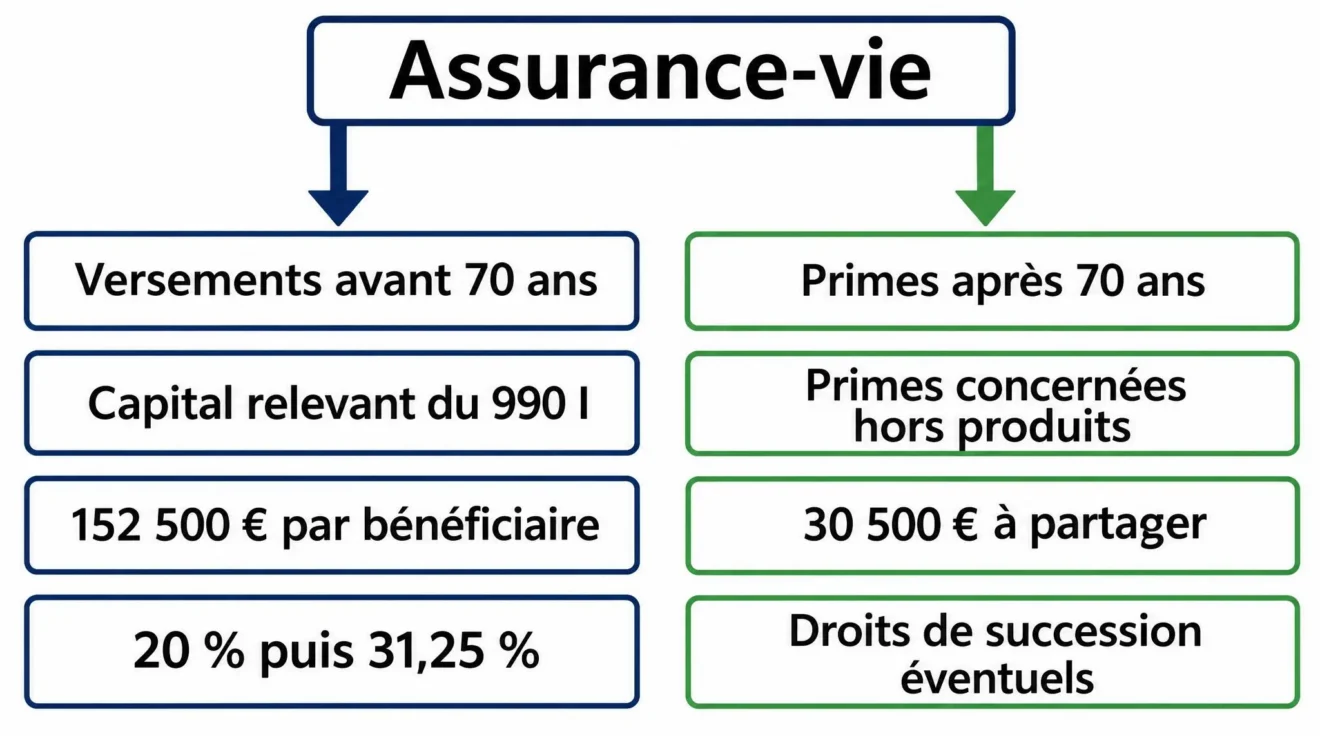
L’âge de l’assuré au moment du versement est déterminant. Pour les contrats relevant du régime général contemporain, les capitaux associés aux versements effectués avant 70 ans sont généralement soumis à l’article 990 I du Code général des impôts. Les primes versées après cet anniversaire relèvent, en principe, de l’article 757 B.
| Critère | Versements avant 70 ans | Versements après 70 ans |
|---|---|---|
| Régime habituel | Article 990 I | Article 757 B |
| Base concernée | Part des capitaux décès relevant du régime | Primes concernées, hors produits |
| Abattement spécifique | 152 500 € par bénéficiaire | 30 500 € à partager |
| Taxation après abattement | 20 %, puis 31,25 % | Droits de succession selon la situation du bénéficiaire |
Un même contrat peut relever des deux régimes si l’assuré a effectué des versements avant et après son soixante-dixième anniversaire. Il faut alors ventiler les sommes concernées avant de calculer la fiscalité. Le régime de l’article 757 B vise en principe les contrats souscrits à compter du 20 novembre 1991. Les contrats antérieurs et certaines primes versées avant le 13 octobre 1998 peuvent relever de règles particulières, qu’il faut examiner avant d’appliquer les seuils généraux.
Versements avant 70 ans : l’abattement de 152 500 €
Pour les capitaux soumis à l’article 990 I, les règles fiscales du prélèvement prévoient un abattement de 152 500 € par bénéficiaire. Au-delà, la fraction taxable supporte 20 % jusqu’à 700 000 €, puis 31,25 % sur la fraction supérieure.
L’abattement n’est pas renouvelé pour chaque contrat : si une personne reçoit des capitaux de plusieurs assurances-vie souscrites sur la tête du même assuré, les sommes concernées sont prises en compte ensemble. En revanche, plusieurs bénéficiaires peuvent chacun disposer de leur propre abattement, sous réserve de leur situation fiscale.
Exemple : 200 000 € pour l’un, 100 000 € pour l’autre
Imaginons deux bénéficiaires non exonérés, désignés sur un contrat dont tous les capitaux relèvent de l’article 990 I. Aucun autre contrat du même assuré n’entre dans le calcul. A reçoit 200 000 € et B reçoit 100 000 €.
- Base taxable de A : 200 000 € − 152 500 € = 47 500 €.
- Prélèvement de A : 47 500 € × 20 % = 9 500 €.
- Base taxable de B : 100 000 € reste inférieur à son abattement de 152 500 €. Le prélèvement est donc nul.
- Capital net après ce prélèvement : A reçoit 190 500 € et B reçoit 100 000 €.
Le partage inégal produit ici deux situations fiscales différentes : seul A dépasse son abattement. Ces résultats concernent uniquement le prélèvement étudié et les hypothèses de cette simulation.
Versements après 70 ans : partager les 30 500 €
Pour les primes relevant de l’article 757 B, les règles de succession applicables prévoient un abattement global de 30 500 €. Il ne s’agit pas d’un avantage accordé intégralement à chaque bénéficiaire : ce montant est partagé entre les personnes imposables concernées, tous contrats de l’assuré confondus.
La répartition se fait proportionnellement aux primes imposables attribuées à chacun. Si A reçoit 75 % de ces primes et B 25 %, leurs parts de l’abattement commun seront respectivement de 22 875 € et 7 625 €, lorsque l’intégralité des 30 500 € est disponible.
Autre distinction importante : les produits générés par les primes versées après 70 ans sont exclus de l’assiette des droits de succession prévue par l’article 757 B. Le capital effectivement reçu peut donc être supérieur au montant servant à calculer ces droits.
Exemple : deux enfants et 120 000 € de primes
Supposons que deux enfants, seuls bénéficiaires imposables concernés, reçoivent chacun 60 000 € de primes relevant de l’article 757 B. On suppose ici que ces 120 000 € représentent l’ensemble des primes concernées sur la tête de l’assuré et que l’abattement de 30 500 € reste intégralement disponible. Il se partage alors à parts égales : 15 250 € pour chaque enfant.
Le calcul donne alors 60 000 € − 15 250 € = 44 750 € par enfant. Ce montant représente la fraction de primes restant à prendre en compte pour les droits de succession, et non la somme à payer au fisc.
Base taxable ne signifie pas impôt dû. Les 44 750 € calculés pour chaque enfant peuvent encore bénéficier des abattements successoraux disponibles. Le montant des droits dépend également du lien de parenté, des donations antérieures et des autres éléments de liquidation. Une fois cette fraction déterminée, il faut appliquer les abattements successoraux de droit commun encore disponibles, puis le tarif correspondant au lien de parenté entre le bénéficiaire et l’assuré.
Il serait donc incorrect d’appliquer automatiquement 20 % à ces 44 750 € : ce taux appartient au régime de l’article 990 I, et non à celui de l’article 757 B.
Conjoint, enfants, autres proches : qui doit réellement payer ?
La qualité du bénéficiaire peut modifier entièrement le résultat. Le conjoint survivant et le partenaire lié par un PACS sont exonérés des prélèvements successoraux considérés sur les capitaux décès d’assurance-vie. Les enfants et les autres bénéficiaires non exonérés restent soumis au régime fiscal correspondant aux sommes qu’ils reçoivent.
Cette exonération influence également la répartition des 30 500 €. Lorsqu’un conjoint exonéré reçoit une partie des primes relevant de l’article 757 B, sa part n’entre pas dans le calcul proportionnel effectué entre les bénéficiaires imposables. L’abattement est réparti entre ces derniers selon leurs droits respectifs.
Pour les droits de succession de droit commun, deux bénéficiaires recevant une somme identique peuvent aussi supporter des droits différents selon leur parenté avec l’assuré et les abattements dont ils disposent encore. La quotité du capital ne suffit donc jamais à prédire à elle seule le prélèvement final.
Les vérifications nécessaires avant de retenir un montant net
Un calcul fiable repose sur des informations plus précises que la seule valeur globale du contrat. Avant de retenir une estimation, plusieurs éléments doivent être rapprochés.
- La clause bénéficiaire et les pourcentages attribués à chacun.
- Le montant des capitaux dus à chaque bénéficiaire.
- Les dates et montants des versements effectués.
- Les autres contrats souscrits sur la tête du même assuré.
- Le lien de parenté et les éventuelles exonérations personnelles.
- Les donations antérieures et les abattements successoraux déjà utilisés.
Une attention particulière s’impose pour les contrats souscrits avant le 20 novembre 1991, les primes anciennes, les clauses démembrées ou les situations internationales : les règles générales présentées ici ne couvrent pas automatiquement ces configurations. L’assureur et, selon le dossier, le notaire peuvent aider à identifier les montants relevant de chaque régime.
Avant le décès, la répartition du capital transmis mérite également d’être examinée au regard des objectifs du souscripteur. Vérifier les bénéficiaires désignés et les quotités souhaitées permet d’adapter la clause à l’évolution de la situation familiale, sans confondre cette décision patrimoniale avec le calcul fiscal propre à chaque bénéficiaire.